autoria - Equipe Necoop (com utilização de IA)
A reforma tributária brasileira deixou de ser apenas uma discussão sobre mudanças futuras no sistema tributário. Em 2026, começou uma nova etapa de sua implementação, que produzirá mudanças graduais na estrutura de tributação do país. Embora a reforma tributária tenha alcance mais amplo, esta primeira análise do NECOOP concentra-se nas alterações relacionadas à tributação sobre o consumo, especialmente naquelas que podem afetar as organizações cooperativas.
A Emenda Constitucional nº 132/2023 estabeleceu as bases da reforma. A Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo, enquanto a Lei Complementar nº 227/2026 criou o Comitê Gestor do IBS e estabeleceu normas relacionadas à sua administração. A Receita Federal considera esses diplomas alguns dos principais marcos regulatórios da reforma.
Para o cooperativismo, uma questão central é que a legislação não simplesmente enquadrou as cooperativas nas mesmas regras aplicáveis às demais empresas. A LC 214 criou um regime específico e opcional para as sociedades cooperativas, procurando considerar as particularidades das relações entre cooperativas e seus associados.
Um tratamento específico para as cooperativas
A legislação estabelece regras próprias para determinadas operações realizadas pelas cooperativas e seus associados. Entre elas estão operações ao abrigo do ATO COOPERATIVO, em que o associado fornece bens ou serviços à cooperativa e operações em que a cooperativa compra de fornecedores e fornece aos seus associados, conforme as condições estabelecidas pela legislação.
Em determinadas situações, essas operações podem estar sujeitas a alíquota zero de IBS e CBS. A legislação também prevê regras específicas para operações realizadas entre diferentes níveis do sistema cooperativo.
Esse tratamento é importante porque reconhece que a relação econômica entre cooperativa e associado possui características próprias. Uma cooperativa não é simplesmente uma empresa que compra de seus fornecedores e vende para seus clientes: parte significativa de sua atividade econômica está relacionada às operações realizadas com os próprios associados.
Mas é justamente aqui que começa a complexidade da reforma.
Alíquota zero não significa que todas as operações de uma cooperativa estarão livres de IBS e CBS. O tratamento depende do tipo de operação e das condições previstas na legislação. As demais operações continuam sujeitas às regras correspondentes do novo sistema.
O problema não está apenas na alíquota
Para compreender os efeitos econômicos da reforma sobre as cooperativas, será necessário olhar também para o sistema de créditos tributários.
A nova tributação do consumo está baseada, entre outros elementos, na não cumulatividade. Assim, a análise dos efeitos sobre uma cooperativa não pode considerar apenas quanto será cobrado em determinada operação. É necessário observar também os créditos associados às operações anteriores e as condições para sua manutenção, utilização ou transferência.
Essa questão pode produzir resultados diferentes entre organizações cooperativas.
Uma cooperativa agropecuária de grande porte, com intensa movimentação de mercadorias, estrutura industrial e operações complexas, possui uma estrutura econômica muito diferente daquela de uma pequena cooperativa de produtores que comercializa conjuntamente a produção de seus associados.
Da mesma forma, cooperativas de crédito, de trabalho, de saúde e de outros ramos possuem estruturas de receitas, custos e operações distintas.
Por isso, uma questão que merece ser acompanhada é:
A reforma tributária produzirá efeitos diferentes conforme o ramo, o porte e a estrutura econômica das cooperativas?
Ainda é cedo para oferecer uma resposta geral. Mas a própria legislação e o processo de regulamentação indicam que essa diferenciação será importante.
As cooperativas agropecuárias: um caso a acompanhar
Um exemplo ajuda a tornar o problema mais concreto.
O Sistema OCB acompanha o Projeto de Lei Complementar nº 222/2025, que propõe alterações relacionadas à manutenção de créditos em determinadas operações envolvendo bens de capital fornecidos por cooperativas agropecuárias a produtores rurais não contribuintes.
Entre os casos destacados estão tratores, máquinas e implementos agrícolas fornecidos pelas cooperativas aos seus associados. Segundo a OCB, a proposta procura afastar a exigência de anulação de créditos em determinadas situações. O projeto ainda se encontrava em tramitação no Senado na atualização consultada. O exemplo mostra que a discussão sobre a reforma não terminou com a aprovação das leis complementares. A legislação estabeleceu a estrutura geral, mas sua aplicação envolve regulamentação, procedimentos administrativos, sistemas de informação e disputas sobre a interpretação e os efeitos de determinadas regras.
A partir de 1º de janeiro de 2026, as empresas passaram a ter novas obrigações relacionadas à implantação da CBS e do IBS, incluindo a emissão de documentos fiscais eletrônicos com destaque individualizado dos novos tributos, conforme as regras e os leiautes aplicáveis. A Receita Federal caracteriza 2026 como um ano de teste. Para os contribuintes que cumprirem as obrigações acessórias previstas, há dispensa do recolhimento de IBS e CBS nesse período.
Isso significa que as cooperativas já precisam começar a adaptar sistemas, procedimentos contábeis e fiscais, mesmo que a substituição completa dos tributos atuais ainda ocorra gradualmente. A implementação também está produzindo novas obrigações e instrumentos de controle. A Declaração de Regimes Específicos (DeRE), por exemplo, foi criada para situações em que a apuração do IBS e da CBS apresenta características próprias.
Cronograma da transição: o que vem pela frente?
A implementação da reforma será gradual. Para as cooperativas, isso significa que 2026 não representa a entrada imediata de todo o novo sistema, mas o início de um período prolongado de adaptação, no qual regras, sistemas, créditos e procedimentos serão modificados progressivamente.
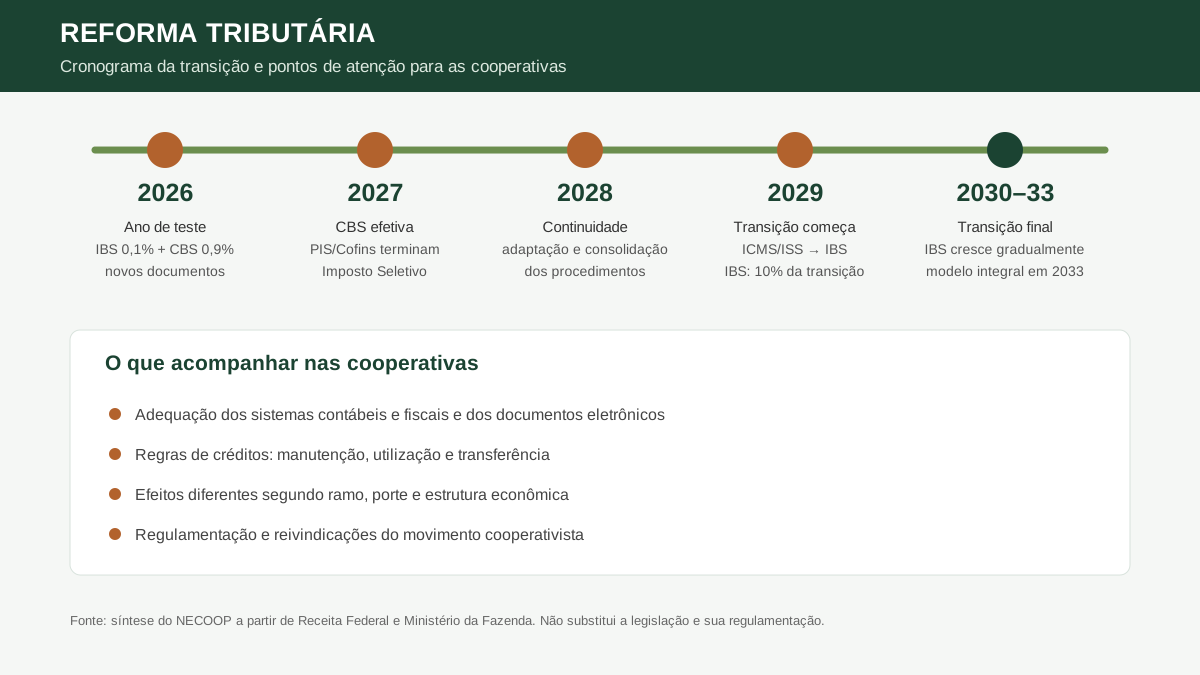
| Período | Principal etapa da reforma | O que merece atenção das cooperativas |
|---|---|---|
| 2026 | Ano de teste do IBS (0,1%) e da CBS (0,9%); novas obrigações acessórias e adaptação dos documentos fiscais | Adequação de sistemas contábeis e fiscais; emissão de documentos; acompanhamento da regulamentação e dos créditos |
| 2027 | Início da cobrança efetiva da CBS; extinção do PIS e da Cofins; instituição do Imposto Seletivo | Reavaliação dos custos, créditos e operações alcançadas pelo novo sistema |
| 2028 | Continuidade da transição da CBS e do IBS | Consolidação dos procedimentos e preparação para a mudança da tributação estadual e municipal |
| 2029 | Início da transição de ICMS e ISS para o IBS; IBS passa a representar 10% da transição prevista | Atenção aos efeitos sobre operações, preços, créditos e relações com associados e fornecedores |
| 2030–2033 | Aumento gradual da participação do IBS em 10 pontos percentuais ao ano, até a implementação integral do novo modelo em 2033 | Acompanhamento dos efeitos econômicos e tributários sobre os diferentes ramos, portes e estruturas cooperativas |
Fonte: Receita Federal e Ministério da Fazenda. O cronograma sintetiza as principais etapas da transição e não substitui a legislação e sua regulamentação.
Para as cooperativas, o ponto central é que a adaptação começa agora, mas os efeitos econômicos completos da reforma serão construídos ao longo dos próximos anos. Por isso, o acompanhamento das regulamentações e dos efeitos concretos sobre diferentes ramos, portes e estruturas cooperativas será fundamental.
O movimento cooperativista ainda busca ajustes
A regulamentação da reforma também continua sendo objeto de negociação política e institucional. O Sistema OCB avalia que o texto aprovado preservou elementos importantes para o cooperativismo, incluindo o tratamento tributário relacionado ao ato cooperativo e a criação de um regime específico para as sociedades cooperativas. Ao mesmo tempo, a organização continua apresentando demandas de ajustes ao governo e ao Congresso. A UNICOPAS, entidade que reúne o cooperativismo popular e solidário também tem acompanhado a questão e apresentado demandas.
Entre as questões acompanhadas pelo setor estão justamente o acesso ao regime específico, a transferência de créditos entre cooperados e cooperativas e a manutenção de créditos em determinadas operações. É importante distinguir, nesse ponto, o que já está estabelecido na legislação daquilo que constitui reivindicação ou interpretação do movimento cooperativista. Essa distinção será fundamental para acompanhar a evolução da reforma.
Para o NECOOP, essa última questão é particularmente relevante. Não é suficiente perguntar se a reforma é favorável ou desfavorável às cooperativas. É necessário investigar quais cooperativas serão afetadas, de que maneira e em que condições.
Essa será uma questão para acompanhar nos próximos capítulos.
Fontes principais
- Emenda Constitucional nº 132/2023.
- Lei Complementar nº 214/2025.
- Lei Complementar nº 227/2026.
- Receita Federal — Reforma Tributária do Consumo.
- Sistema OCB — acompanhamento da regulamentação da reforma.
- UNICOPAS - documentos diversos